내 집 마련의 가장 높고도 중요한 첫 관문, 주택담보대출(주담대) 완벽 해부
내 집 마련의 가장 높고도 중요한 첫 관문, 주택담보대출(주담대) 완벽 해부
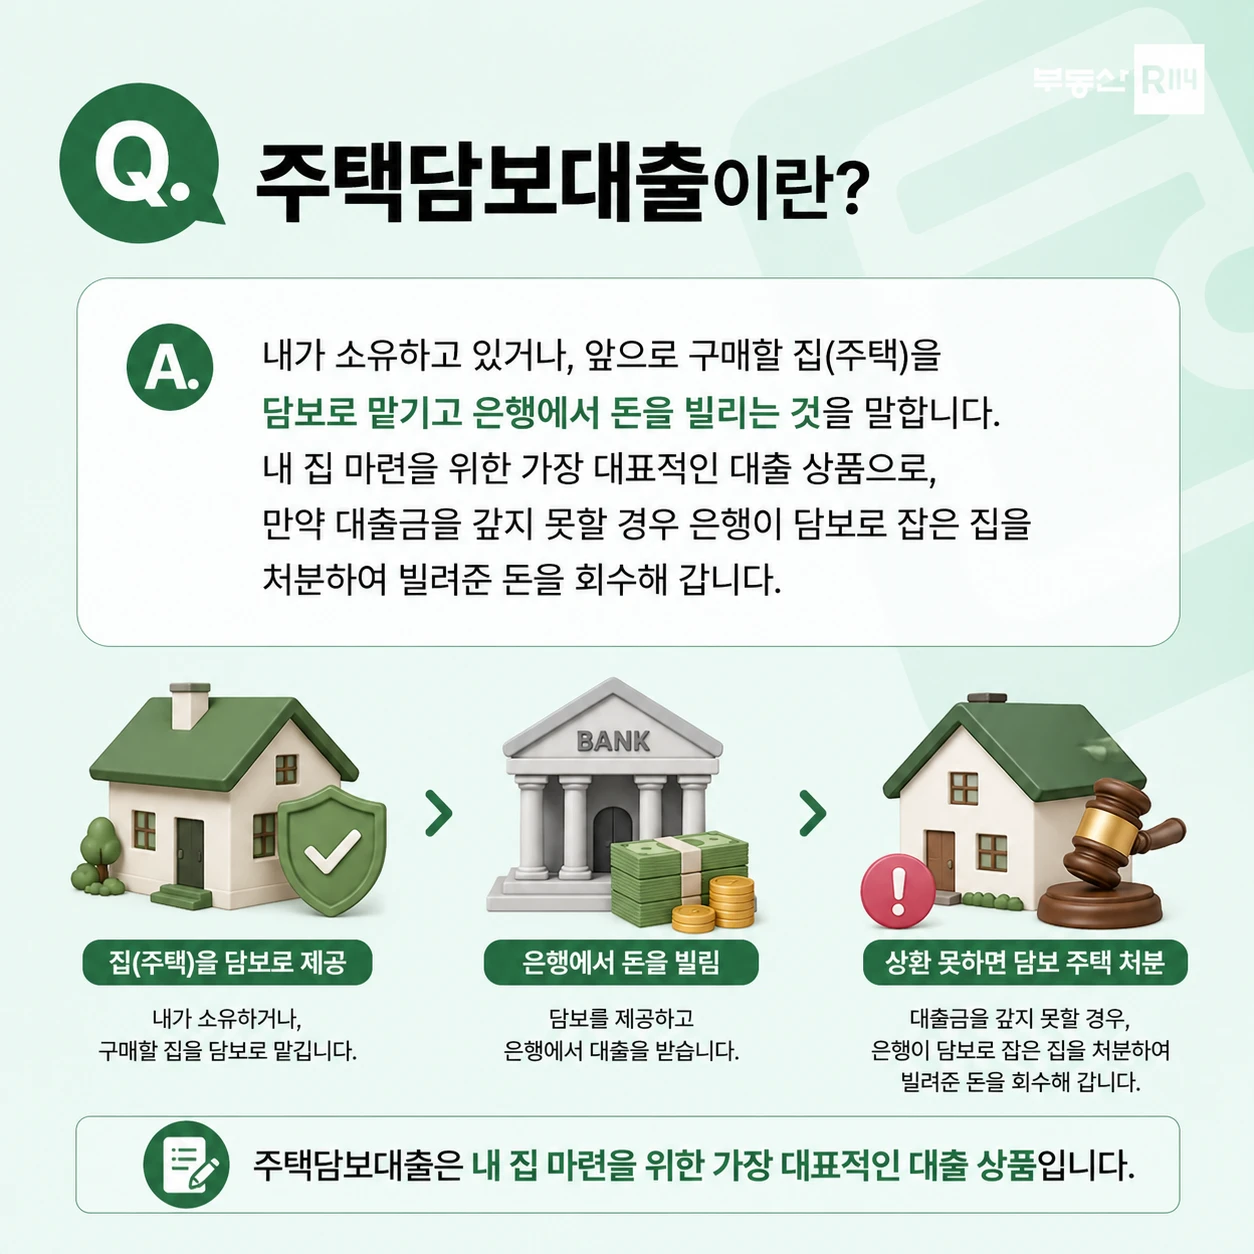
Q. 주택담보대출이란?
A. 내가 소유하고 있거나, 앞으로 구매할 집(주택)을 담보로 맡기고 은행에서 돈을 빌리는 것을 말합니다. 내 집 마련을 위한 가장 대표적인 대출 상품으로, 만약 대출금을 갚지 못할 경우 은행이 담보로 잡은 집을 처분하여 빌려준 돈을 회수해 갑니다.
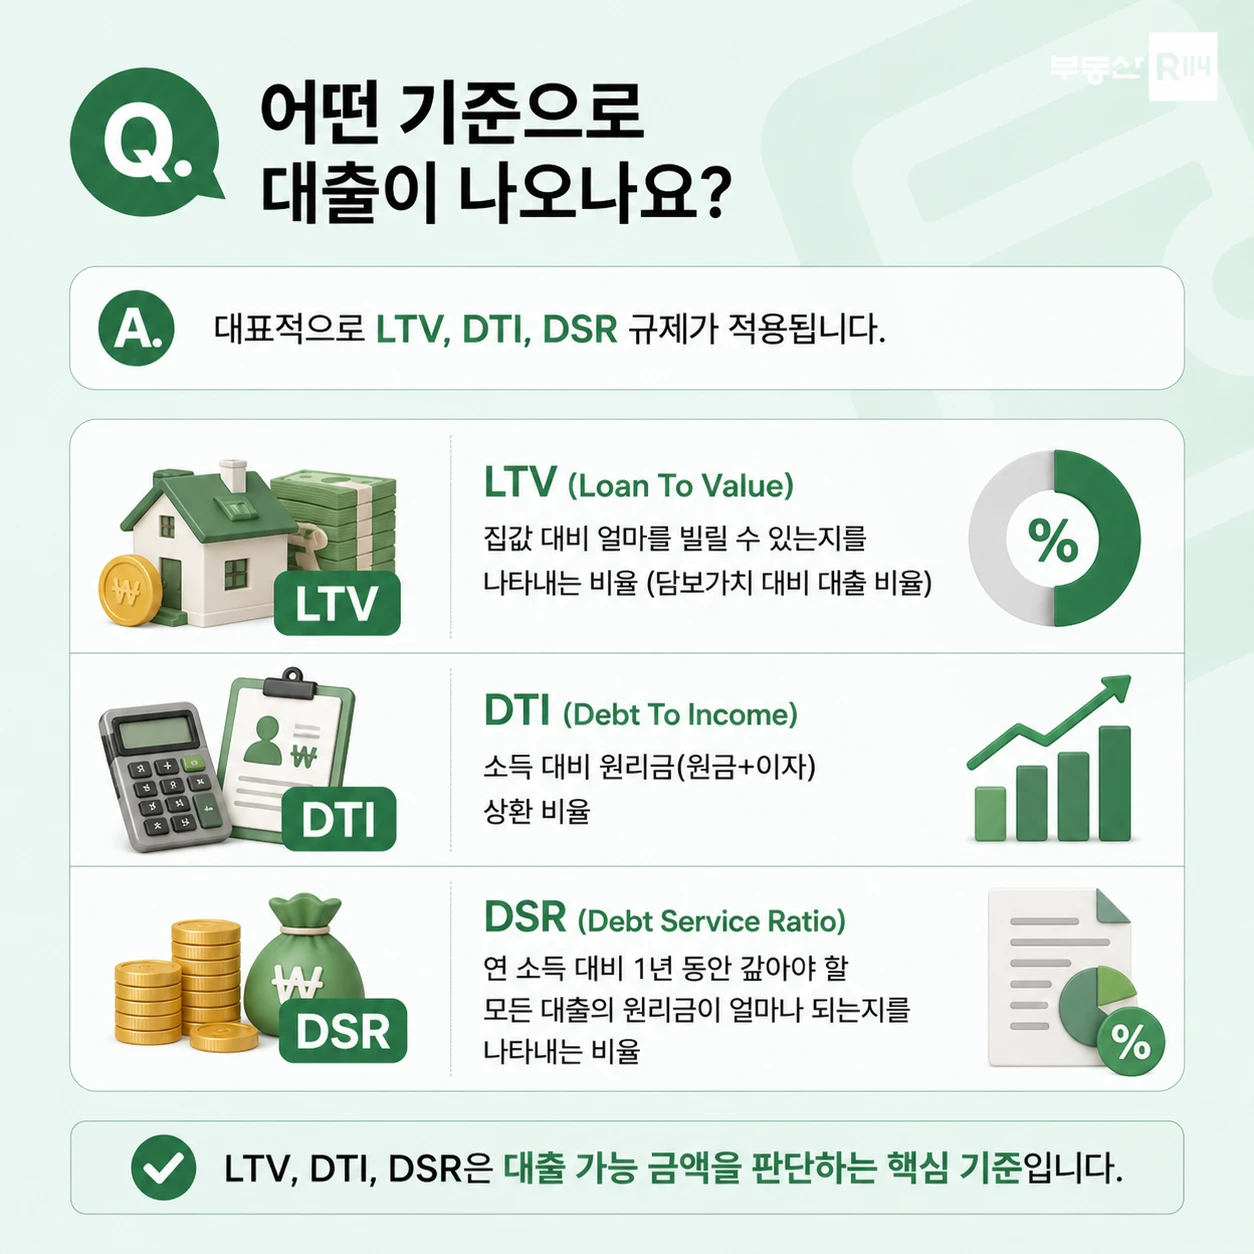
Q. 어떤 기준으로 대출이 나오나요?
A. 대표적으로 LTV, DTI, DSR 규제가 적용됩니다.
- LTV(Loan To Value) : 집값 대비 얼마를 빌릴 수 있는지를 나타내는 비율(담보가치 대비 대출 비율)
- DTI (Debt To Income): 소득 대비 원리금(원금+이자) 상환 비율
- DSR(Debt Service Ratio) : 연 소득 대비 1년 동안 갚아야 할 모든 대출의 원리금이 얼마나 되는지를 나타내는 비율
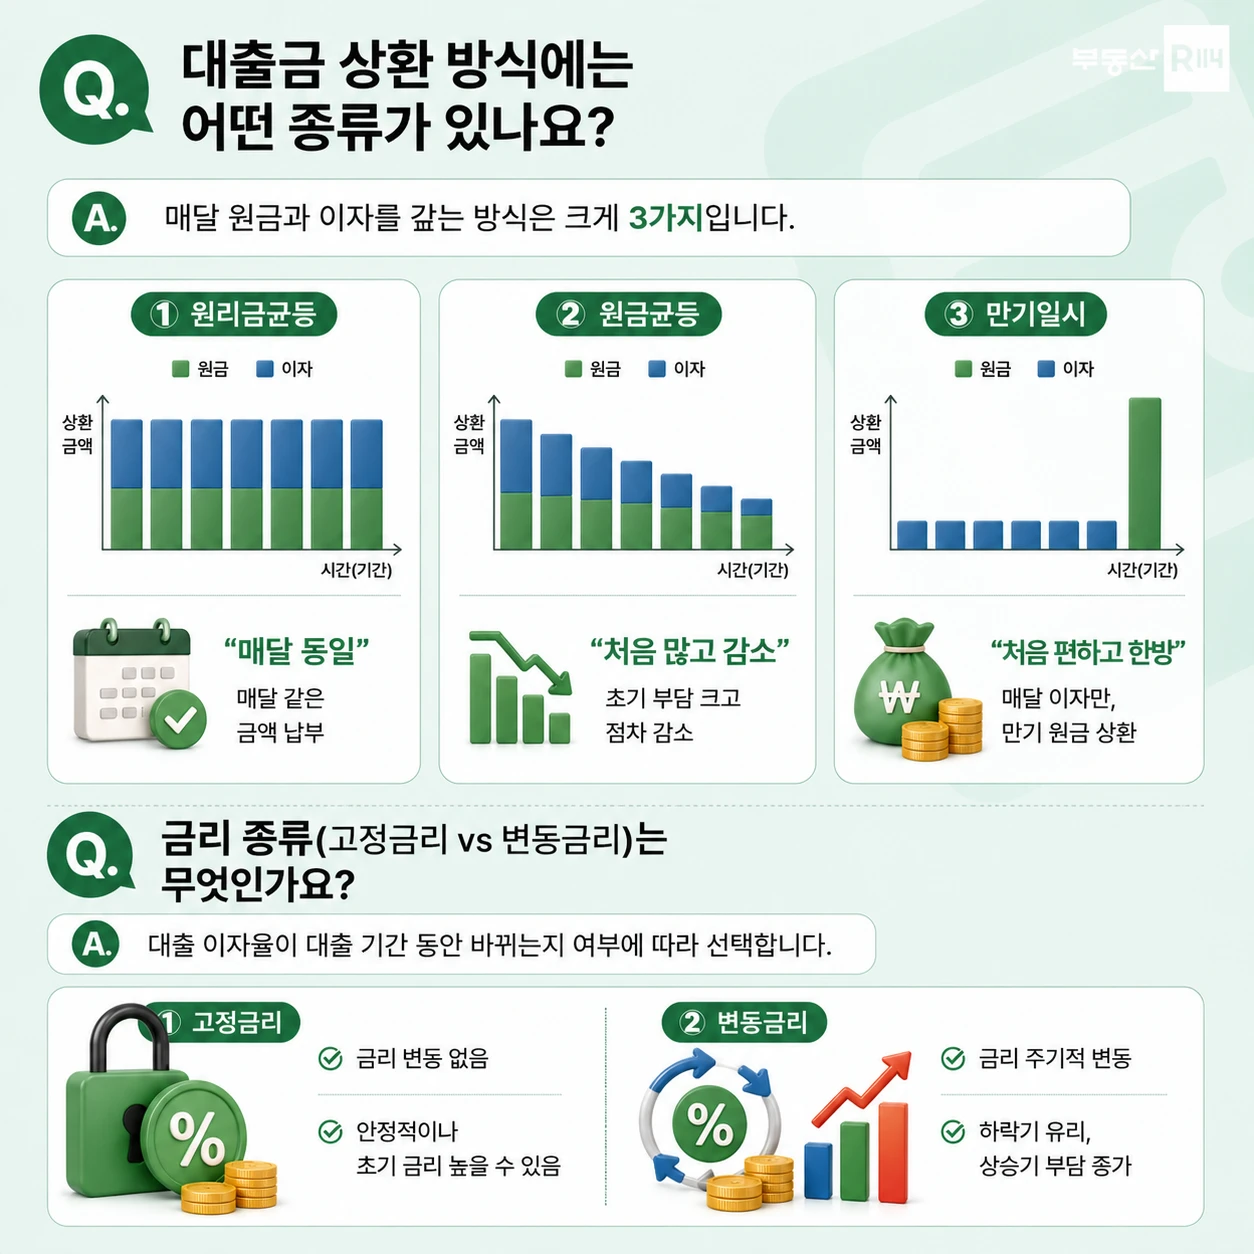
Q. 대출금 상환 방식에는 어떤 종류가 있나요?
A. 매달 원금과 이자를 어떻게 갚아나갈지에 따라 크게 세 가지 방식이 있습니다.
- 원리금균등 → "매달 똑같이"
- 원금균등 → "처음 많이, 점점 줄어듦"
- 만기일시 → "처음 편하고, 나중에 한방"
| 구분 | 원리금균등분할상환 | 원금균등분할상환 | 만기일시상환 |
| 상환 방식 | 원금+이자를 매달 동일하게 상환 | 원금은 동일 + 이자는 점점 감소 | 이자만 내다가 만기에 원금 한번에 상환 |
| 월 상환액 | 일정함 | 점점 감소 | 초기 부담 낮음(이자만) |
| 총 이자 부담 | 중간수준 | 가장 적음 | 가장 많음 |
| 초기 부담 | 보통 | 큼 | 매우 낮음 |
| 후반 부담 | 동일 | 줄어듦 | 매우 큼(원금 일시 상환) |
| 추천 대상 | 안정적 상환 원하는 경우 | 이자 절약이 목표인 경우 | 단기 자금 운용, 투자 목적 |
Q. 금리 종류(고정금리 vs 변동금리)는 무엇인가요?
A. 대출 이자율이 대출 기간 동안 바뀌는지 여부에 따라 선택하게 됩니다.
- 고정금리: 대출 기간 내내 이자율이 동일하게 유지됩니다. 금리 상승기에도 이자가 오를 걱정이 없어 안정적이지만, 보통 시작 금리가 변동금리보다 약간 높습니다.
- 변동금리: 주기적으로 금리가 변동됩니다. 금리 하락기에는 이자가 줄어들어 유리하지만, 금리 상승기에는 이자 부담이 크게 늘어날 위험이 있습니다.